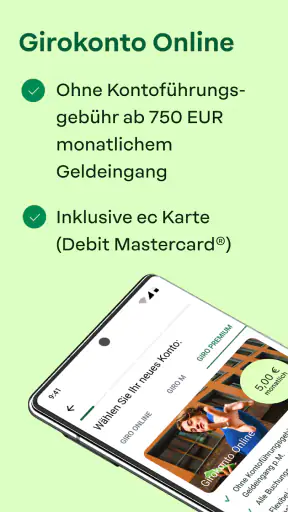
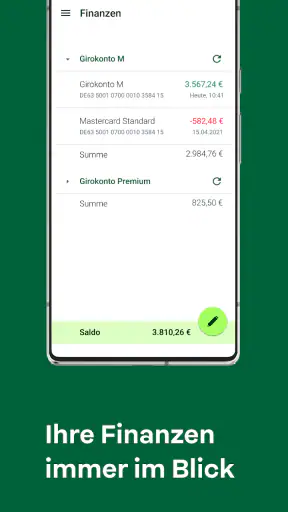
Wer seine Bankgeschäfte nicht nur gelegentlich kontrollieren, sondern im Alltag wirklich griffbereit haben möchte, findet in OLB: Finanzen & Banking to go einen direkten mobilen Zugang zur Oldenburgischen Landesbank. Ich habe die App vor allem als Werkzeug für wiederkehrende Aufgaben betrachtet: Kontostand prüfen, Umsätze nachvollziehen, Überweisungen anstoßen und den Überblick über mehrere Finanzbereiche behalten. Sie ist kostenlos und richtet sich an OLB-Kundinnen und -Kunden, die ihre Bank nicht jedes Mal über den Browser öffnen möchten.
Mein erster Eindruck ist zweigeteilt. Die App deckt die wichtigen Bereiche ab und wirkt dadurch praktisch, wenn Konto, Kreditkarten und Depot möglichst an einem Ort erreichbar sein sollen. Gleichzeitig ist sie kein unabhängiger Finanzplaner für beliebige Banken. Ihr Nutzen hängt stark davon ab, ob die eigene Bankverbindung zur Oldenburgischen Landesbank passt und ob man mit einer klassischen Banking-Oberfläche zufrieden ist. Die aktuelle Version 4.14.0 läuft ab iOS 9 beziehungsweise dem entsprechenden unterstützten Systemstand, und die Anwendung ist für alle Altersgruppen freigegeben.
Der normale Banking-Ablauf ohne Umwege
Im täglichen Gebrauch beginnt für mich fast alles mit dem Kontoblick. Statt mich durch eine allgemeine Finanz-App mit vielen Auswertungen zu bewegen, öffne ich den mobilen Zugang und prüfe zuerst, ob der verfügbare Betrag zu den anstehenden Ausgaben passt. Das ist besonders nützlich, wenn mehrere Zahlungen kurz hintereinander fällig sind oder ich unterwegs eine Kartenzahlung kontrollieren möchte.
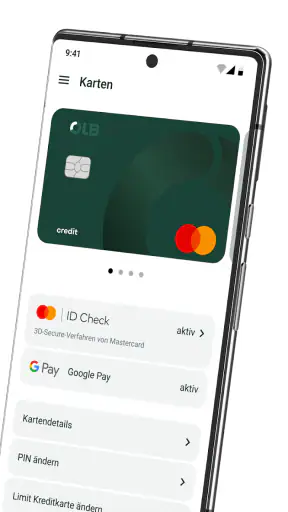
Die App verbindet dabei mehrere typische Bankbereiche: Konten, Finanzen, Kreditkarten und Depots. Diese Zusammenführung ist wichtiger, als es die kurze Beschreibung vermuten lässt. Wer sein Girokonto für laufende Ausgaben, eine Karte für Reisen und ein Depot für langfristige Anlagen nutzt, muss nicht zwischen völlig unterschiedlichen Anwendungen wechseln. Ich würde trotzdem nicht erwarten, dass daraus automatisch eine umfassende Haushaltsbuch-App wird. Der Schwerpunkt liegt klar auf dem Zugriff und der Verwaltung der Bankbeziehung, nicht auf einer besonders spielerischen Finanzanalyse.
Für eine Überweisung ist ein festes Vorgehen hilfreich. Ich prüfe zuerst den Empfänger, dann den Betrag und anschließend den Verwendungszweck, bevor ich die Zahlung freigebe. Gerade auf dem Smartphone ist es verlockend, eine wiederkehrende Zahlung schnell anzustoßen und nur flüchtig auf die Angaben zu schauen. Meine Empfehlung ist deshalb, den letzten Kontrollschritt bewusst beizubehalten. Der kleine Bildschirm macht Tippfehler nicht wahrscheinlicher, aber er macht sie leichter übersehbar.
Ein realistisches Beispiel: Ich erhalte unterwegs eine Rechnung, möchte sie nicht bis zum Abend vergessen und habe nur mein Smartphone dabei. Mit der OLB-App kann ich mich anmelden, den Betrag erfassen und die Zahlung direkt aus dem Banking heraus erledigen. Danach kontrolliere ich den Umsatz später noch einmal. Dieser zweite Blick ist kein unnötiger Umweg, sondern eine einfache Gewohnheit, mit der ich erkenne, ob die Zahlung korrekt verbucht oder noch vorgemerkt ist.
Auch für Kreditkarten ist der mobile Zugriff praktisch. Bei einer Reise oder einem größeren Einkauf möchte ich nicht erst auf den nächsten Kontoauszug warten, um eine Belastung zuzuordnen. Die App kann hier als schneller Kontrollpunkt dienen. Bei einem Depot ist meine Erwartung dagegen eine andere: Ich sehe den Bereich als Ergänzung für den mobilen Überblick, nicht als Ersatz für eine ausführliche Analyse am großen Bildschirm. Für eine spontane Kontrolle reicht das, für eine gründliche Anlageentscheidung nehme ich mir lieber mehr Zeit.
Was die App für OLB-Kundinnen und -Kunden sinnvoll macht
Die größte Stärke liegt in der Nähe zum eigenen Bankkonto. Eine unabhängige Multi-Banking-App kann zwar verschiedene Institute zusammenführen, verlangt dafür aber oft mehr Einrichtung und eine zusätzliche Oberfläche zwischen mir und meiner Bank. Die OLB-App ist in dieser Hinsicht geradliniger: Wenn meine zentralen Konten bei der Oldenburgischen Landesbank liegen, ist der direkte Weg meist angenehmer als eine allgemeine Lösung.
Die Anwendung ist seit dem 27.06.2013 verfügbar und hat sich damit in einer Zeit entwickelt, in der mobiles Banking vom Zusatzangebot zum normalen Alltag geworden ist. Ihre Bekanntheit zeigt sich auch daran, dass sie über 100.000 Installationen erreicht hat. Die durchschnittliche Bewertung von 3,2 bei rund 1.900 Bewertungen wirkt allerdings eher nüchtern als überragend. Für mich ist das ein Hinweis, die App nicht allein nach der Funktionsliste zu beurteilen. Entscheidend ist, ob Anmeldung, Freigabe und Navigation auf dem eigenen Gerät zuverlässig in den persönlichen Ablauf passen.
Einstellungen, die ich gleich am Anfang prüfe
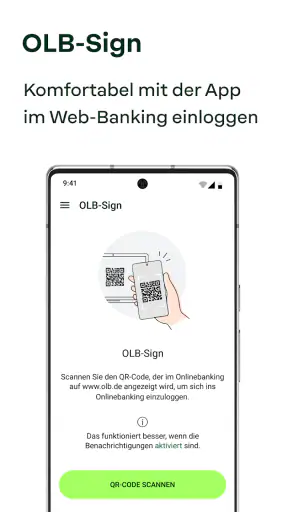
Erfahrene Nutzer sparen nicht unbedingt Zeit, weil sie schneller tippen, sondern weil sie ihre Umgebung einmal sauber einrichten. Nach der Installation würde ich zuerst prüfen, welche Anmelde- und Sicherheitsoptionen angeboten werden und welche davon zum eigenen Alltag passen. Eine bequeme Anmeldung ist hilfreich, darf aber nicht dazu führen, dass ich Sicherheitsmeldungen oder Freigaben nur noch automatisch wegklicke.
Ebenso wichtig ist die Frage, welche Konten, Karten oder Depots beim Start sichtbar sind. Wenn die App mehrere Finanzbereiche anzeigt, sollte die Reihenfolge für mich verständlich sein. Das klingt nebensächlich, macht aber einen Unterschied: Für den täglichen Kontocheck möchte ich nicht erst durch selten genutzte Bereiche blättern. Eine klare persönliche Ordnung reduziert Fehlbedienungen, besonders wenn ich eine Zahlung unter Zeitdruck ausführen muss.
Benachrichtigungen sollte ich nicht pauschal aktivieren oder deaktivieren, sondern nach ihrem tatsächlichen Nutzen beurteilen. Hinweise zu wichtigen Kontobewegungen können sinnvoll sein, während eine Flut von Meldungen dazu führt, dass ich relevante Informationen irgendwann übersehe. Ich würde deshalb nach einigen Tagen prüfen, welche Mitteilungen wirklich helfen. Die beste Einstellung ist nicht die mit den meisten Hinweisen, sondern die, die mich bei ungewöhnlichen oder wichtigen Vorgängen aufmerksam macht, ohne jede normale Bewegung zum Alarm zu machen.
Auch die Gerätepflege gehört zum Banking. Ich halte das Betriebssystem aktuell, verwende eine Displaysperre und installiere die App nur aus dem offiziellen App-Store. Wenn ich ein altes Smartphone weitergebe oder verliere, sollte ich nicht nur die App löschen, sondern auch die Zugänge und Gerätefreigaben im Blick behalten. Das ist keine besondere Funktion dieser Anwendung, aber bei einer Banking-App wichtiger als bei fast jeder anderen App auf dem Telefon.
Der Altersfreigabe „USK ab 0 Jahren“ sollte man keine falsche Bedeutung geben. Sie sagt nichts darüber aus, ob ein Kind die Anwendung selbstständig nutzen sollte. Banking ist ein sensibler Bereich, und die Verantwortung für Zugangsdaten, Freigaben und Finanzentscheidungen bleibt bei der erwachsenen Nutzerin oder beim erwachsenen Nutzer.
Wiederholbare Muster für weniger Aufwand
Mein bevorzugtes Muster besteht aus drei kurzen Phasen: erst Überblick, dann Aktion, danach Kontrolle. Ich öffne die App nicht mit dem Vorsatz, alles zu erledigen, sondern mit einer konkreten Aufgabe. Beim Kontostand bleibt es beim Prüfen. Bei einer Rechnung wechsle ich gezielt zur Überweisung. Danach sehe ich mir die vorgemerkten oder gebuchten Bewegungen an, statt die App sofort gedankenlos zu schließen.
Für regelmäßige Zahlungen lohnt sich ein eigener Prüfpunkt vor dem Absenden. Ich vergleiche Empfänger und Betrag mit der Rechnung und achte darauf, ob der Verwendungszweck die Zuordnung erleichtert. So nutze ich die Geschwindigkeit des mobilen Bankings, ohne die Kontrolle an eine vermeintliche Routine abzugeben. Gerade bei ähnlichen Beträgen oder mehreren Rechnungen desselben Anbieters ist diese Gewohnheit wertvoll.
Ein weiterer nützlicher Ablauf ist die Trennung von Kontrollen. Ich prüfe das Girokonto häufiger, während ich Kreditkartenumsätze und Depotinformationen in ruhigeren Momenten durchsehe. Dadurch wird die App nicht zu einer endlosen Abfolge kleiner Kontrollen. Stattdessen bekommt jeder Bereich seinen passenden Zweck: das Konto für den kurzfristigen Alltag, die Karte für Ausgaben und das Depot für den längerfristigen Überblick.
Wenn ich unterwegs eine Zahlung erhalte oder eine Belastung entdecke, notiere ich mir nicht sofort jede Kleinigkeit außerhalb der App. Zuerst ordne ich den Umsatz anhand von Datum, Betrag und Empfänger ein. Erst wenn etwas unklar bleibt, würde ich zusätzliche Unterlagen heranziehen. Diese Reihenfolge verhindert, dass ich aus einer normalen vorgemerkten Bewegung vorschnell ein Problem mache. Gleichzeitig erkenne ich schneller, wenn eine Belastung tatsächlich nicht zu meinen Ausgaben passt.
Die App eignet sich auch gut als kurzer Abschluss des Tages oder der Woche. Ich kann die wichtigsten Bewegungen durchsehen und prüfen, ob mein Kontostand zu den geplanten Ausgaben passt. Das ersetzt keine ausführliche Finanzplanung, schafft aber eine einfache Routine. Wer regelmäßig kontrolliert, muss seltener in einer langen Sitzung rekonstruieren, wofür Geld abgeflossen ist.
Wo die Grenzen im Alltag sichtbar werden
Die App ist nicht automatisch die beste Wahl für Menschen, die Konten bei vielen verschiedenen Banken in einer einzigen Übersicht verwalten möchten. Dafür sind unabhängige Multi-Banking-Lösungen oft geeigneter, sofern man deren zusätzlichen Einrichtungsaufwand und die jeweilige Sicherheitsarchitektur akzeptiert. Die OLB-App spielt ihre Stärke dort aus, wo die Oldenburgische Landesbank das zentrale Finanzinstitut ist.
Auch für eine sehr detaillierte Budgetplanung würde ich eher eine ergänzende Lösung verwenden. Wer Kategorien, Sparziele, Diagramme und langfristige Haushaltsauswertungen erwartet, könnte die Banking-Oberfläche als zu sachlich empfinden. Das ist kein Fehler, sondern eine Frage des Schwerpunkts. Ich möchte in einer Bank-App in erster Linie sicher und nachvollziehbar auf meine Bankgeschäfte zugreifen. Für die Frage, wie viel ich monatlich für Freizeit oder Lebensmittel ausgebe, kann ein spezialisiertes Haushaltsbuch mehr Tiefe bieten.
Bei Wertpapieren gilt für mich eine ähnliche Einschränkung. Der Depotbereich ist praktisch, wenn ich unterwegs den Bestand oder eine Bewegung nachsehen möchte. Für eine gründliche Entscheidung brauche ich aber mehr als einen mobilen Überblick: aktuelle Unterlagen, Anlageziel, Risikoeinschätzung und ausreichend Ruhe. Wer häufig handelt oder umfangreiche Marktinformationen erwartet, sollte prüfen, ob eine spezielle Wertpapierplattform besser zum eigenen Anspruch passt.
Die Bewertung von 3,2 zeigt außerdem, dass die Erfahrung nicht für alle gleich überzeugend ist. Eine solche Zahl ist kein Beweis für ein bestimmtes Problem, aber sie ist ein guter Anlass, die App im eigenen Alltag kritisch zu testen. Besonders wichtig sind dabei die Anmeldung, die Verständlichkeit der Umsatzanzeige und der Ablauf einer Freigabe. Wenn einer dieser Schritte regelmäßig stockt oder unklar wirkt, hilft die umfangreiche Abdeckung von Konten und Karten nur begrenzt.
Wer sein Banking grundsätzlich lieber am Desktop erledigt, wird durch die mobile App nicht automatisch umdenken. Der Vorteil liegt vor allem in Situationen, in denen kein Computer zur Hand ist. Für größere Überweisungen, Dokumente oder eine ausführliche Depotprüfung bleibt ein größerer Bildschirm für mich angenehmer. Ich sehe die Anwendung deshalb als Ergänzung zum Online-Banking, nicht als zwingenden vollständigen Ersatz für jede andere Form des Zugriffs.
Für wen sich der Download lohnt
Ich würde die App OLB-Kundinnen und -Kunden empfehlen, die Konten, Kreditkarten und möglicherweise ein Depot regelmäßig mobil kontrollieren möchten. Sie passt besonders zu Menschen, die kurze, wiederholbare Abläufe schätzen und nicht für jede Kontostandsabfrage den Browser öffnen wollen. Auch wer Rechnungen gelegentlich unterwegs erledigen muss, profitiert vom direkten Zugang.
Weniger passend ist sie für Personen, die eine bankenübergreifende Finanzzentrale, ein ausgefeiltes Haushaltsbuch oder eine besonders umfangreiche Investmentanalyse suchen. In diesen Fällen würde ich eine spezialisierte Alternative zusätzlich prüfen. Ebenso sollte man nicht nur auf den kostenlosen Preis achten: Entscheidend ist, ob die App mit dem eigenen OLB-Zugang, dem eigenen Gerät und den persönlichen Sicherheitsgewohnheiten gut funktioniert.
Die Anwendung wird von der Oldenburgischen Landesbank entwickelt und ist kostenlos erhältlich. Das macht den Einstieg unkompliziert, ändert aber nichts daran, dass Banking-Zugänge sorgfältig behandelt werden müssen. Ich würde vor dem ersten produktiven Einsatz genügend Zeit für die Einrichtung einplanen, die Sicherheitsoptionen bewusst auswählen und zunächst mit kleinen, überschaubaren Aufgaben prüfen, ob der Ablauf verständlich ist.
Mein Urteil nach dem praktischen Blick
Die beste Nutzung entsteht nicht durch möglichst viele Funktionen, sondern durch einen festen Ablauf aus Prüfen, Ausführen und Nachkontrollieren. Genau dafür ist die OLB-App brauchbar. Sie bringt die wichtigsten Bereiche der eigenen Bankbeziehung auf das Smartphone und kann im Alltag Wege verkürzen, die sonst über den Browser oder eine Filiale führen würden.
Meine Empfehlung fällt deshalb bewusst differenziert aus. Als mobile Ergänzung für OLB-Kundinnen und -Kunden ist die App sinnvoll, besonders wenn Kontostand, Kartenumsätze und Depotinformationen regelmäßig unterwegs gebraucht werden. Ihre Grenzen liegen bei bankenübergreifender Verwaltung, tiefem Budget-Tracking und anspruchsvoller Wertpapieranalyse. Wer diese Grenzen kennt und die Einstellungen sorgfältig anpasst, bekommt ein zweckmäßiges Werkzeug statt einer überladenen Finanzzentrale.
Nach meinem Eindruck ist OLB: Finanzen & Banking to go dann am stärksten, wenn ich sie nicht als vollständige Finanzberatung missverstehe, sondern als verlässlichen mobilen Zugang zu meinen OLB-Geschäften einsetze. Für diesen Zweck kann ich sie empfehlen. Wer dagegen eine umfassende Finanzplanung in einer einzigen App erwartet, sollte sich nach einer ergänzenden oder anderen Lösung umsehen.


